
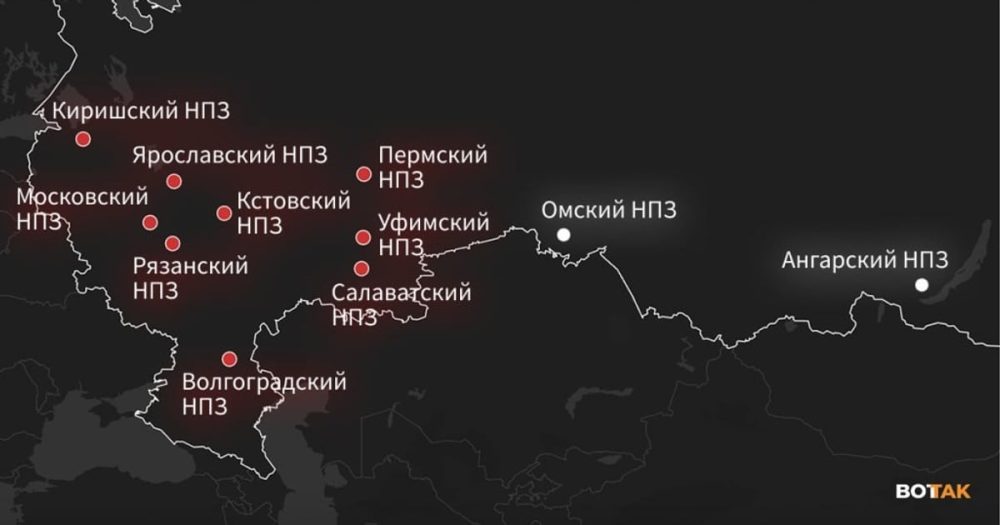
У Росії налічується близько 32–38 великих і середніх нафтопереробних заводів із сукупною встановленою потужністю первинної переробки приблизно 6,5 млн барелів на добу. Ця цифра охоплює основні промислові комплекси, які дають понад 90% усієї переробки країни, тоді як десятки міні-НПЗ додають обмежений обсяг продукції.
Реєстр Міністерства енергетики РФ фіксував станом на початок 2023 року 86 об’єктів, з яких 36 вважалися введеними в експлуатацію. Через інтенсивні удари безпілотників у 2025–2026 роках реальна завантаження багатьох заводів суттєво знизилася, а загальний обсяг переробки впав до рівнів, яких не фіксували понад два десятиліття.
Географія розміщення, концентрація в руках кількох вертикально інтегрованих компаній і відмінність між номінальною потужністю та фактичною роботою визначають як логістику палива, так і вразливість усієї системи.
Чому «скільки» залежить від критерію обліку
Точна кількість нафтопереробних заводів у Росії змінюється залежно від того, які об’єкти включають у підрахунок. Міжнародне енергетичне агентство оперує цифрою 32 великих НПЗ із потужністю від 40 тис. барелів на добу. Українська розвідка та галузеві огляди частіше називають 35–38 основних заводів. Саме вони формують основу галузі.
Міні-НПЗ потужністю до 1 млн тонн на рік існують десятками. Їхня роль обмежена: глибина переробки зазвичай нижча, а внесок у загальний баланс палива невеликий. У реєстрі Міненерго, який включає проєкти та об’єкти на стадії будівництва, цифри вищі — раніше фіксувалося 86 позицій. Різниця між «діючими промисловими» і «всіма зареєстрованими» створює плутанину в публічних оцінках.
Класифікація за потужністю допомагає розібратися. Великі заводи (понад 10 млн тонн на рік) — близько десятка, середні (5–10 млн) — ще приблизно стільки ж, решта — менші комплекси. Саме великі та середні забезпечують основні обсяги бензину, дизелю та авіаційного палива.
Установлена потужність проти фактичної завантаження у 2026 році
Номінальна потужність російської нафтопереробки тримається на рівні близько 6,5–6,7 млн барелів на добу, що еквівалентно приблизно 320–330 млн тонн на рік. Цей показник робить Росію однією з найбільших переробних держав світу після США та Китаю. Однак фактична завантаження вже давно не досягає максимуму навіть у мирні періоди.
У червні 2026 року обсяг переробки впав до 3,8 млн барелів на добу — найнижчого рівня за понад 20 років і приблизно на 30% нижче за показники попереднього року, за оцінками Міжнародного енергетичного агентства.
Причини подвійні. Частина потужностей завжди простоює через планові ремонти. Друга, значно важливіша у 2025–2026 роках — пошкодження від ударів безпілотників. Повторні атаки на первинні установки (ЕЛОУ-АВТ) і вторинні процеси (каталітичний крекінг, гідрокрекінг, риформінг) змушують заводи працювати з обмеженим навантаженням або зупинятися на тижні й місяці. Ремонт складних установок займає 6–8 місяців, а санкції ускладнюють доступ до обладнання.
У результаті навіть ті заводи, які формально працюють, часто видають значно менше продукції, ніж дозволяє їхня паспортна потужність. Середня глибина переробки в галузі раніше наближалася до 84%, але пошкодження вторинних процесів знижує вихід світлих нафтопродуктів.
Географія розміщення: від Поволжя до Далекого Сходу
Найбільша концентрація потужностей традиційно зосереджена в Приволзькому, Центральному та Південному федеральних округах. Саме там розташовані заводи, які забезпечують європейську частину країни та експортні потоки. Омський, Киришський, Рязанський, Нижньогородський, Ярославський і Волгоградський НПЗ формують кістяк цієї зони.
Заводи в Сибіру та на Далекому Сході — Омський, Ачинський, Ангарський, Хабаровський, Комсомольський — знаходяться значно далі від кордону. Станом на кінець літа 2026 року лише кілька великих об’єктів у цих регіонах залишалися відносно недоторканими. Їхня відстань у 3500–6500 км робить регулярні удари складнішими, хоча дальність безпілотників поступово зростає.
Регіональна специфіка впливає на логістику. Заводи в Поволжі та Центрі обслуговують щільно населені території й мають коротші плечі доставки. Сибірські комплекси більше орієнтовані на внутрішнє споживання східних регіонів і частково на експорт у бік Азії. Пошкодження західних і центральних НПЗ змушує перерозподіляти потоки, що збільшує навантаження на залізницю та трубопроводи.
Концентрація власності: дев’ять компаній контролюють майже все
Близько 90% потужностей нафтопереробки зосереджено в руках дев’яти вертикально інтегрованих нафтогазових компаній. «Роснефть» лідирує за кількістю заводів і загальною потужністю — понад десять підприємств із сукупним обсягом понад 80 млн тонн на рік. «Лукойл», «Газпром нафта», «Башнефть», «Сургутнафтогаз» і «Славнефть» формують наступну групу.
Така концентрація спрощує координацію модернізації та логістики, але одночасно створює системну вразливість. Удар по кількох ключових активах однієї компанії може помітно вплинути на регіональний баланс палива. Незалежні та міні-НПЗ існують, проте їхня частка в загальному обсязі залишається скромною.
| Назва НПЗ | Потужність, млн т/рік | Власник | Регіон |
|---|---|---|---|
| Омський НПЗ | 21–22 | Газпром нафта | Омська область |
| Киришинефтеоргсинтез (КИНЕФ) | 20–21 | Сургутнафтогаз | Ленінградська область |
| Рязанська НК | 17,1 | Роснефть | Рязанська область |
| Лукойл-Нижегороднефтеоргсинтез (НОРСИ) | 17 | Лукойл | Нижегородська область |
| Славнефть-ЯНОС | 15,7 | Славнефть | Ярославська область |
| Лукойл-Волгограднефтепереработка | 14,5 | Лукойл | Волгоградська область |
| ТАНЕКО | 15–17 | Татнефть | Татарстан |
| Московський НПЗ | 10,5–12 | Газпром нафта | Москва |
Дані наведені за відкритими галузевими джерелами та оцінками станом на 2025–2026 роки. Фактична завантаження окремих заводів у 2026 році може суттєво відрізнятися від паспортної через пошкодження та ремонти.
Спадщина радянських гігантів і хвилі модернізації
Більшість великих російських НПЗ з’явилися в 1950–1970-х роках як частина радянської індустріалізації. Омський, Киришський, Рязанський і Ярославський заводи будувалися з розрахунком на великі обсяги та відносно прості схеми переробки. Після розпаду СРСР галузь пройшла через період низької завантаження та застарілого обладнання.
З кінця 2000-х розпочалася програма модернізації. Компанії вводили установки глибокої переробки, збільшували вихід світлих нафтопродуктів і переходили на випуск палива стандартів Євро-5. Середня глибина переробки зросла з приблизно 70% до понад 80%. Нові комплекси, такі як ТАНЕКО в Нижньокамську, будувалися вже за сучасними схемами з високою глибиною.
Другий етап модернізації, який триває в 2020-х, стикається з санкційними обмеженнями на обладнання та каталізатори. Компанії намагаються заміщувати імпорт, але темпи введення вторинних установок сповільнилися. У результаті багато заводів залишаються залежними від первинної перегонки, що робить їх особливо вразливими до точкових ударів по АВТ-установках.
Удари безпілотників і падіння переробки: поточний баланс
Кампанія ударів по російських НПЗ значно посилилася в 2025–2026 роках. Заводи в європейській частині країни та Поволжі отримували повторні ураження — деякі по 10–15 разів. Пошкоджуються як первинні установки, так і вторинні процеси, відновлення яких займає місяці.
Станом на кінець вересня 2026 року, за даними української розвідки, з 38 основних НПЗ 15 були виведені з експлуатації, а ще 12 працювали зі зниженим навантаженням. У листопаді ситуація залишалася напруженою: під удари потрапляли Омський, Киришський, Рязанський, Нижньогородський, Ярославський та інші великі об’єкти. Обсяг переробки в окремі періоди опускався до 4 млн барелів на добу і нижче.
Це призвело до обмежень на експорт палива, зростання внутрішніх цін і появи локальних дефіцитів. Віддалені сибірські та далекосхідні заводи частково компенсують втрати, але їхньої потужності недостатньо для повного покриття попиту в європейській частині країни. Логістичні плечі подовжуються, а запаси в резервуарах швидко витрачаються.
Поширені помилки в оцінці кількості НПЗ
- Плутанина між великими заводами та всіма об’єктами. Цифри в 80–100+ часто включають міні-НПЗ та проєкти з реєстру, які не дають суттєвого внеску в загальний баланс палива.
- Ототожнення номінальної потужності з фактичною роботою. Навіть до 2025 року завантаження рідко перевищувало 80–85% паспортної потужності. У 2026 році розрив став значно більшим.
- Ігнорування регіональної нерівномірності. Заводи в Сибіру можуть працювати стабільно, тоді як центральні та південні об’єкти зазнають постійних обмежень.
- Переоцінка ролі міні-НПЗ. Їхня сумарна потужність невелика, а якість продукції та глибина переробки часто нижчі за вимоги ринку.
Розуміння цих відмінностей дозволяє точніше оцінювати реальний стан галузі, а не орієнтуватися на загальні цифри з реєстрів.
Питання, які найчастіше виникають щодо російських НПЗ
Скільки великих НПЗ реально працює в Росії? Номінально близько 32–38. Фактично в 2026 році значна частина з них працює зі зниженим навантаженням або тимчасово зупинена через пошкодження.
Яка сукупна потужність переробки? Близько 6,5 млн барелів на добу (320–330 млн тонн на рік). Реальна переробка в середині 2026 року опускалася до 3,8–4,5 млн барелів на добу.
Чому цифри в різних джерелах різняться? Різні критерії обліку: тільки великі промислові комплекси, усі зареєстровані об’єкти чи включно з міні-НПЗ. Також враховується, чи йдеться про паспортну потужність чи фактичну завантаження.
Які заводи найбільші? Омський (близько 21–22 млн т/рік), Киришський (20–21 млн т), Рязанський і Нижньогородський (близько 17 млн т кожен).
Як удари вплинули на випуск бензину та дизелю? За оцінками, виробництво бензину знижувалося приблизно на 20%, дизелю — ближче до 30% порівняно з рівнями 2025 року. Це змусило вводити обмеження на експорт і шукати імпортні поставки.
Ситуація з російською нафтопереробкою залишається динамічною. Номінальна кількість заводів і їхня паспортна потужність дають базове уявлення про масштаб галузі, проте реальна картина у 2026 році визначається ступенем пошкоджень, швидкістю ремонтів і здатністю віддалених комплексів компенсувати втрати в європейській частині країни.