
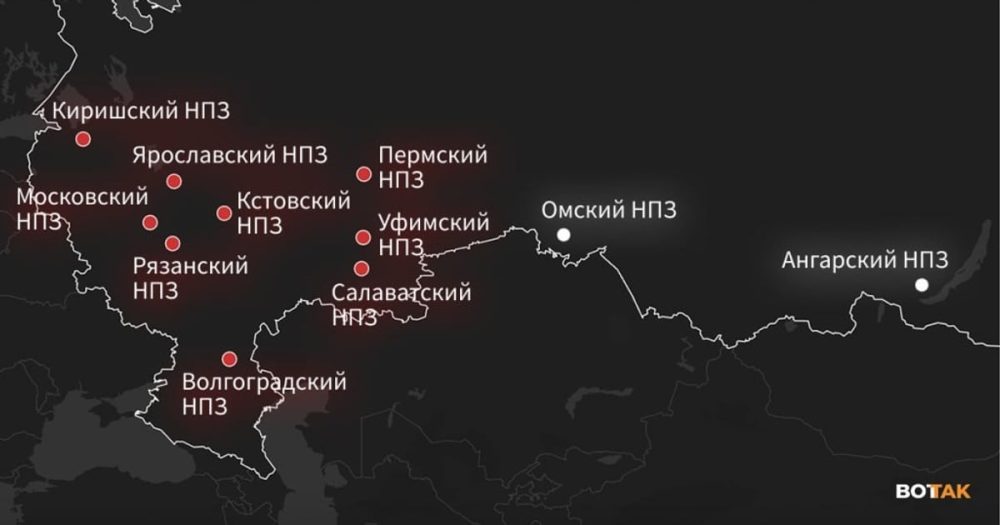
В России насчитывается около 32–38 крупных и средних нефтеперерабатывающих заводов с совокупной установленной мощностью первичной переработки примерно 6,5 млн баррелей в сутки. Эта цифра охватывает основные промышленные комплексы, на которые приходится более 90% всей переработки страны, тогда как десятки мини-НПЗ дают ограниченный объем продукции.
Реестр Министерства энергетики РФ фиксировал на начало 2023 года 86 объектов, из которых 36 считались введенными в эксплуатацию. Из-за интенсивных ударов беспилотников в 2025–2026 годах фактическая загрузка многих заводов существенно снизилась, а общий объем переработки упал до уровней, которых не фиксировали более двух десятилетий.
География размещения, концентрация в руках нескольких вертикально интегрированных компаний и различие между номинальной мощностью и фактической работой определяют как логистику топлива, так и уязвимость всей системы.
Почему «сколько» зависит от критерия учета
Точное количество нефтеперерабатывающих заводов в России меняется в зависимости от того, какие объекты включают в подсчет. Международное энергетическое агентство оперирует цифрой в 32 крупных НПЗ мощностью от 40 тыс. баррелей в сутки. Украинская разведка и отраслевые обзоры чаще называют 35–38 основных заводов. Именно они составляют основу отрасли.
Мини-НПЗ мощностью до 1 млн тонн в год существуют десятками. Их роль ограничена: глубина переработки обычно ниже, а вклад в общий топливный баланс невелик. В реестре Минэнерго, который включает проекты и объекты на стадии строительства, цифры выше — ранее фиксировалось 86 позиций. Разница между «действующими промышленными» и «всеми зарегистрированными» объектами создает путаницу в публичных оценках.
Классификация по мощности помогает разобраться. Крупных заводов (свыше 10 млн тонн в год) — около десятка, средних (5–10 млн) — примерно столько же, остальные — более мелкие комплексы. Именно крупные и средние обеспечивают основные объемы бензина, дизельного и авиационного топлива.
Установленная мощность и фактическая загрузка в 2026 году
Номинальная мощность российской нефтепереработки держится на уровне около 6,5–6,7 млн баррелей в сутки, что эквивалентно примерно 320–330 млн тонн в год. Этот показатель делает Россию одной из крупнейших нефтеперерабатывающих стран мира после США и Китая. Однако фактическая загрузка уже давно не достигает максимума даже в мирные периоды.
В июне 2026 года объем переработки упал до 3,8 млн баррелей в сутки — самого низкого уровня за более чем 20 лет и примерно на 30% ниже показателя предыдущего года, по оценкам Международного энергетического агентства.
Причин две. Часть мощностей всегда простаивает из-за плановых ремонтов. Вторая причина, значительно более важная в 2025–2026 годах, — повреждения в результате ударов беспилотников. Повторные атаки на первичные установки (ЭЛОУ-АВТ) и вторичные процессы (каталитический крекинг, гидрокрекинг, риформинг) вынуждают заводы работать с ограниченной нагрузкой или останавливаться на недели и месяцы. Ремонт сложных установок занимает 6–8 месяцев, а санкции затрудняют доступ к оборудованию.
В результате даже заводы, которые формально работают, часто выпускают значительно меньше продукции, чем позволяет их паспортная мощность. Средняя глубина переработки в отрасли ранее приближалась к 84%, но повреждения установок вторичной переработки снижают выход светлых нефтепродуктов.
География размещения: от Поволжья до Дальнего Востока
Наибольшая концентрация мощностей традиционно сосредоточена в Приволжском, Центральном и Южном федеральных округах. Именно там расположены заводы, обеспечивающие европейскую часть страны и экспортные потоки. Омский, Киришский, Рязанский, Нижегородский, Ярославский и Волгоградский НПЗ составляют основу этой зоны.
Заводы в Сибири и на Дальнем Востоке — Омский, Ачинский, Ангарский, Хабаровский, Комсомольский — находятся значительно дальше от границы. По состоянию на конец лета 2026 года лишь несколько крупных объектов в этих регионах оставались относительно нетронутыми. Расстояние в 3500–6500 км затрудняет регулярные удары, хотя дальность беспилотников постепенно увеличивается.
Региональная специфика влияет на логистику. Заводы в Поволжье и Центральной России обслуживают густонаселенные территории, а плечи доставки у них короче. Сибирские комплексы больше ориентированы на внутреннее потребление восточных регионов и частично на экспорт в сторону Азии. Повреждение западных и центральных НПЗ вынуждает перераспределять потоки, что увеличивает нагрузку на железные дороги и трубопроводы.
Концентрация собственности: девять компаний контролируют почти все
Около 90% мощностей нефтепереработки сосредоточено в руках девяти вертикально интегрированных нефтегазовых компаний. «Роснефть» лидирует по количеству заводов и совокупной мощности — более десяти предприятий с общим объемом свыше 80 млн тонн в год. «Лукойл», «Газпром нефть», «Башнефть», «Сургутнефтегаз» и «Славнефть» образуют следующую группу.
Такая концентрация упрощает координацию модернизации и логистики, но одновременно создает системную уязвимость. Удар по нескольким ключевым активам одной компании может заметно повлиять на региональный топливный баланс. Независимые и мини-НПЗ существуют, однако их доля в общем объеме остается скромной.
| Название НПЗ | Мощность, млн т/год | Владелец | Регион |
|---|---|---|---|
| Омский НПЗ | 21–22 | Газпром нефть | Омская область |
| Киришинефтеоргсинтез (КИНЕФ) | 20–21 | Сургутнефтегаз | Ленинградская область |
| Рязанская НК | 17,1 | Роснефть | Рязанская область |
| Лукойл-Нижегороднефтеоргсинтез (НОРСИ) | 17 | Лукойл | Нижегородская область |
| Славнефть-ЯНОС | 15,7 | Славнефть | Ярославская область |
| Лукойл-Волгограднефтепереработка | 14,5 | Лукойл | Волгоградская область |
| ТАНЕКО | 15–17 | Татнефть | Татарстан |
| Московский НПЗ | 10,5–12 | Газпром нефть | Москва |
Данные приведены по открытым отраслевым источникам и оценкам по состоянию на 2025–2026 годы. Фактическая загрузка отдельных заводов в 2026 году может существенно отличаться от паспортной из-за повреждений и ремонтов.
Наследие советских гигантов и волны модернизации
Большинство крупных российских НПЗ появились в 1950–1970-х годах в рамках советской индустриализации. Омский, Киришский, Рязанский и Ярославский заводы строились с расчетом на большие объемы и относительно простые схемы переработки. После распада СССР отрасль пережила период низкой загрузки и устаревшего оборудования.
С конца 2000-х началась программа модернизации. Компании вводили установки глубокой переработки, увеличивали выход светлых нефтепродуктов и переходили на выпуск топлива стандарта Евро-5. Средняя глубина переработки выросла примерно с 70% до более чем 80%. Новые комплексы, такие как ТАНЕКО в Нижнекамске, изначально строились по современным схемам с высокой глубиной переработки.
Второй этап модернизации, продолжающийся в 2020-х годах, сталкивается с санкционными ограничениями на поставки оборудования и катализаторов. Компании пытаются заместить импорт, но темпы ввода установок вторичной переработки замедлились. В результате многие заводы остаются зависимыми от первичной перегонки, что делает их особенно уязвимыми к точечным ударам по установкам АВТ.
Удары беспилотников и падение переработки: текущий баланс
Кампания ударов по российским НПЗ значительно усилилась в 2025–2026 годах. Заводы в европейской части страны и Поволжье неоднократно подвергались ударам — некоторые по 10–15 раз. Повреждаются как первичные установки, так и установки вторичной переработки, восстановление которых занимает месяцы.
По состоянию на конец сентября 2026 года, по данным украинской разведки, из 38 основных НПЗ 15 были выведены из эксплуатации, а еще 12 работали с пониженной нагрузкой. В ноябре ситуация оставалась напряженной: под удары попадали Омский, Киришский, Рязанский, Нижегородский, Ярославский и другие крупные объекты. Объем переработки в отдельные периоды опускался до 4 млн баррелей в сутки и ниже.
Это привело к ограничениям на экспорт топлива, росту внутренних цен и появлению локальных дефицитов. Удаленные сибирские и дальневосточные заводы частично компенсируют потери, но их мощностей недостаточно, чтобы полностью покрыть спрос в европейской части страны. Плечи доставки удлиняются, а запасы в резервуарах быстро расходуются.
Распространенные ошибки при оценке количества НПЗ
- Путаница между крупными заводами и всеми объектами. Цифры в 80–100+ часто включают мини-НПЗ и проекты из реестра, которые не вносят существенного вклада в общий топливный баланс.
- Отождествление номинальной мощности с фактической работой. Даже до 2025 года загрузка редко превышала 80–85% паспортной мощности. В 2026 году разрыв стал значительно больше.
- Игнорирование региональной неравномерности. Заводы в Сибири могут работать стабильно, тогда как объекты в центральных и южных регионах постоянно сталкиваются с ограничениями.
- Переоценка роли мини-НПЗ. Их суммарная мощность невелика, а качество продукции и глубина переработки часто не соответствуют требованиям рынка.
Понимание этих различий позволяет точнее оценивать реальное состояние отрасли, а не ориентироваться на общие цифры из реестров.
Вопросы, которые чаще всего возникают о российских НПЗ
Сколько крупных НПЗ реально работает в России? Номинально около 32–38. Фактически в 2026 году значительная часть из них работает с пониженной нагрузкой или временно остановлена из-за повреждений.
Какова совокупная мощность переработки? Около 6,5 млн баррелей в сутки (320–330 млн тонн в год). Реальная переработка в середине 2026 года опускалась до 3,8–4,5 млн баррелей в сутки.
Почему цифры в разных источниках различаются? Используются разные критерии учета: только крупные промышленные комплексы, все зарегистрированные объекты или также мини-НПЗ. Кроме того, учитывается, идет ли речь о паспортной мощности или фактической загрузке.
Какие заводы самые крупные? Омский (около 21–22 млн т/год), Киришский (20–21 млн т), Рязанский и Нижегородский (около 17 млн т каждый).
Как удары повлияли на выпуск бензина и дизельного топлива? По оценкам, производство бензина снизилось примерно на 20%, дизельного топлива — почти на 30% по сравнению с уровнями 2025 года. Это вынудило вводить ограничения на экспорт и искать импортные поставки.
Ситуация с российской нефтепереработкой остается динамичной. Номинальное количество заводов и их паспортная мощность дают общее представление о масштабе отрасли, однако реальная картина в 2026 году определяется степенью повреждений, скоростью ремонтов и способностью удаленных комплексов компенсировать потери в европейской части страны.