
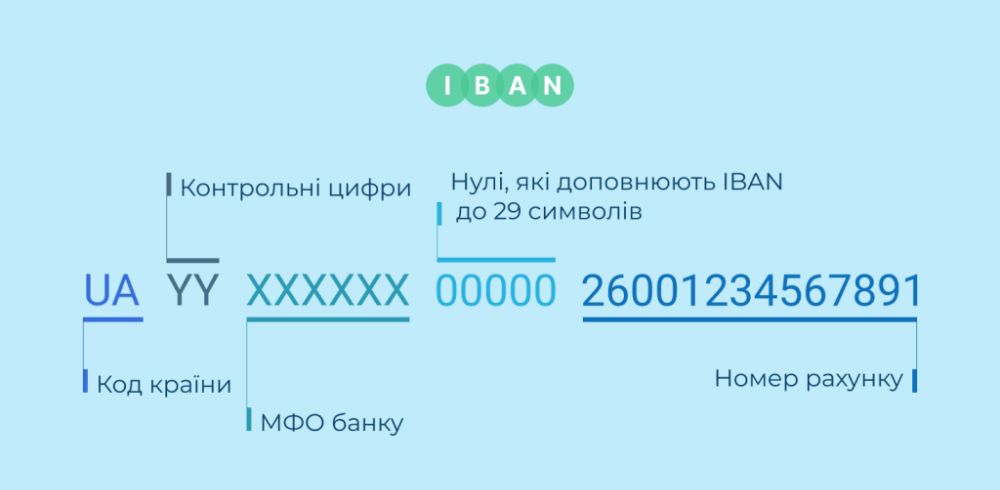
IBAN (International Bank Account Number) — це стандартизований міжнародний номер банківського рахунку, який однозначно визначає конкретний рахунок у конкретній фінансовій установі певної країни. Він поєднує код країни, контрольні цифри для виявлення помилок і базовий номер рахунку (BBAN), що містить ідентифікатор банку та сам рахунок.
В Україні формат IBAN фіксований і завжди має довжину 29 символів. Він замінив попередню систему з окремим кодом МФО та номером рахунку, спростивши як внутрішні, так і міжнародні платежі. Стандарт базується на ISO 13616 і дозволяє банкам автоматично перевіряти коректність реквізитів ще до обробки переказу.
Правильне розуміння складових IBAN, механізму контрольної суми та відмінностей від інших кодів (зокрема SWIFT/BIC) дає змогу уникнути типових помилок при заповненні платіжних доручень, скоротити час проведення операцій і мінімізувати ризик повернення коштів.
Від розрізнених національних форматів до єдиного стандарту
До появи IBAN кожна країна використовувала власну схему нумерації рахунків. Німецький Kontonummer, британський account number із sort code, французький RIB чи український номер рахунку з окремим МФО — усі вони мали різну довжину та логіку. Під час транскордонного платежу банк-відправник мусив інтерпретувати чужий формат, що часто призводило до помилок у символах, пропуску цифр або неправильної маршрутизації.
Європейський комітет банківських стандартів (ECBS) розробив уніфікований підхід, який у 1997 році став міжнародним стандартом ISO 13616. Спочатку він охоплював переважно країни ЄС, згодом поширився на інші регіони. Чинна редакція — ISO 13616:2020, а реєстратором національних форматів виступає SWIFT. Станом на кінець 2024 — початок 2026 року стандарт використовують приблизно 89–90 країн і територій, переважно в Європі, на Близькому Сході, у частині Африки та Карибського басейну.
В Україні перехід розпочався 5 серпня 2019 року: з цього дня банки відкривали нові рахунки вже у форматі IBAN. Повний перехід на обов’язкове використання лише IBAN для всіх переказів (внутрішніх і зовнішніх) завершився 13 січня 2020 року після короткого перехідного періоду. Постанова НБУ №162 від 28 грудня 2018 року (з подальшими змінами) закріпила цей процес і гармонізувала український платіжний простір із європейською практикою.
Як працює контрольна сума: алгоритм MOD-97 у практиці
Дві контрольні цифри після коду країни — не випадковий набір. Вони розраховуються за методом MOD-97-10 (ISO/IEC 7064). Алгоритм виявляє практично всі одиночні підстановки символів, усі транспозиції сусідніх цифр і більшість інших типових помилок введення. Ймовірність того, що випадкова помилка залишиться непоміченою, становить приблизно 1 до 97.
Перевірка проходить у чотири кроки. Спочатку з IBAN прибирають пробіли і переводять у верхній регістр. Далі перші чотири символи (код країни + контрольні цифри) переміщують у кінець рядка. Потім кожну літеру замінюють двозначним числом: A=10, B=11, …, Z=35. Отриманий довгий числовий рядок ділять на 97. Якщо залишок дорівнює 1 — IBAN формально коректний.
Контрольні цифри не підтверджують, що рахунок існує, що він активний чи що він належить конкретній особі. Вони лише гарантують відсутність більшості описок у самому рядку символів.
Генерація нових контрольних цифр відбувається у зворотному порядку: до BBAN додають код країни та «00», виконують ті самі перетворення, обчислюють залишок від ділення на 97, віднімають його від 98 і доповнюють нулем до двох цифр. Банк виконує цей розрахунок під час відкриття рахунку; клієнт не може самостійно змінити контрольні цифри без порушення валідності.
Український формат UA: розшифровка кожного блоку
Український IBAN завжди має рівно 29 символів і структуру UA2!n6!n19!c згідно з реєстром SWIFT. Це означає: дві літери «UA», дві контрольні цифри, шість цифр коду банку (колишнє МФО) і 19 цифр номера рахунку (з доповненням нулями за потреби).
Приклад розбору (ілюстративний, не належить реальній особі): UA21 3223 1300 0002 6007 2335 6600 1.
- Позиції 1–2: UA — код країни Україна за ISO 3166-1 alpha-2.
- Позиції 3–4: 21 — контрольні цифри, розраховані за MOD-97.
- Позиції 5–10: 322313 — шестизначний код банку (МФО).
- Позиції 11–29: 0000026007233566001 — унікальний номер рахунку клієнта в цьому банку.
Для АТ КБ «ПриватБанк» код банку завжди 305299, для monobank (АТ «Універсал Банк») — 322001. Кожен окремий рахунок (гривневий, валютний, картковий, депозитний) має власний IBAN. Номер пластикової картки (16 цифр) і IBAN — різні ідентифікатори: картка прив’язана до рахунку, але не замінює його.
Електронний формат записується без пробілів, друкований — групами по чотири символи для зручності читання. Пробіли не входять до самого номера і ігноруються при перевірці.
Довжина та структура IBAN у різних країнах
Максимально допустима довжина за стандартом — 34 символи, проте кожна країна фіксує власну постійну довжину. Це дозволяє системам одразу відсікати очевидно некоректні номери за кількістю знаків.
| Країна | Код | Довжина | Приклад формату (ілюстративний) |
|---|---|---|---|
| Норвегія | NO | 15 | NO93 8601 1117 947 |
| Бельгія | BE | 16 | BE68 5390 0754 7034 |
| Нідерланди | NL | 18 | NL91 ABNA 0417 1643 00 |
| Німеччина | DE | 22 | DE89 3704 0044 0532 0130 00 |
| Велика Британія | GB | 22 | GB29 NWBK 6016 1331 9268 19 |
| Франція | FR | 27 | FR76 3000 6000 0112 3456 7890 189 |
| Україна | UA | 29 | UA21 3223 1300 0002 6007 2335 6600 1 |
| Мальта | MT | 31 | до 31 символів |
Дані відповідають публічному реєстру SWIFT (IBAN Registry). Довжина фіксована для країни, тому український номер із 28 або 30 символами апріорі недійсний. У країнах SEPA для європереказів часто достатньо лише IBAN, оскільки система автоматично визначає банк. Для переказів поза SEPA або в інші валюти зазвичай потрібен додатково SWIFT/BIC-код банку.
Типові помилки при роботі з IBAN і чому їх варто уникати
Навіть невелика неточність у рядку з 29 символів призводить до відмови в обробці або, у гіршому разі, до затримки з подальшим поверненням коштів і комісіями.
- Копіювання номера картки замість IBAN. 16-значний номер картки не містить коду країни та контрольної суми і не підходить для переказів за реквізитами.
- Пропуск або додавання символів. Український IBAN ніколи не має іншої довжини, ніж 29. Будь-яке відхилення означає помилку.
- Використання малих літер або зайвих пробілів у електронному полі. Системи очікують верхній регістр; пробіли припустимі лише в друкованому вигляді.
- Плутанина з кодом банку. Старий МФО більше не вказують окремо — він уже вбудований у позиції 5–10 IBAN.
- Надсилання IBAN без імені отримувача та призначення платежу. Формат рахунку коректний, але банк може запросити додаткові дані для ідентифікації.
У нашій практиці ми стикалися з випадком, коли фрілансер надіслав клієнту номер картки замість IBAN. Платіж «завис» на три дні, після чого повернувся з комісією банку-кореспондента. Після заміни на правильний IBAN кошти надійшли наступного робочого дня.
Чек-лист перед відправкою переказу
Перед тим як підтвердити платіж, пройдіть коротку перевірку — це займає менше хвилини і суттєво знижує ризик проблем.
- Переконайтеся, що довжина українського IBAN — рівно 29 символів (без урахування пробілів).
- Перевірте, що номер починається з UA і містить лише літери та цифри у правильних позиціях.
- Скопіюйте IBAN безпосередньо з банківського додатка або виписки, а не вводьте вручну.
- Звірте ім’я отримувача з даними, які він надав (для фізичних осіб — ПІБ, для юридичних — повна назва).
- Для міжнародного переказу додайте SWIFT/BIC банку-отримувача, якщо система його запитує.
- Перевірте призначення платежу: воно має відповідати вимогам валютного контролю або договору.
- За можливості скористайтеся онлайн-валідатором IBAN для швидкої перевірки контрольної суми.
Після виконання цих кроків ймовірність технічної помилки на етапі введення реквізитів стає мінімальною. Залишається лише підтвердити платіж у своєму банку.
IBAN і SWIFT-код: різні ролі в одному платежі
IBAN ідентифікує конкретний рахунок. SWIFT/BIC (ISO 9362) ідентифікує саму фінансову установу або її відділення. Це різні коди з різними завданнями.
SWIFT-код складається з 8 або 11 символів: чотири літери коду банку, дві літери країни, два символи локації та (за потреби) три символи відділення. Наприклад, для ПриватБанку це PBANUA2X. Він потрібен, коли платіжна система повинна чітко вказати банк-отримувач, особливо за межами SEPA або при переказах у валютах, відмінних від євро.
У зоні SEPA для європереказів з 2016 року діє правило «IBAN-only»: код банку не обов’язковий, оскільки він виводиться з IBAN. Для переказів з України до ЄС у євро часто достатньо IBAN, але багато банків все одно просять SWIFT для додаткової маршрутизації. Для долара США, гривні чи інших валют комбінація IBAN + SWIFT залишається стандартом.
США, Канада, Австралія та більшість азійських країн не використовують IBAN для внутрішніх рахунків. При переказі туди вказують локальний номер рахунку та відповідний routing-код (ABA для США, BSB для Австралії тощо) разом зі SWIFT банку.
Питання, які виникають найчастіше
Чи змінюється IBAN при перевипуску картки? Ні. IBAN прив’язаний до рахунку, а не до пластику. Перевипуск картки не впливає на номер рахунку.
Де знайти свій IBAN? У мобільному додатку банку (розділ «Реквізити» або «Поповнити рахунок»), у виписці, у договорі на відкриття рахунку або через службу підтримки. Для monobank — у картці через «Поповнити» → «За реквізитами в Україні».
Чи можна перевірити IBAN онлайн? Так, існує багато відкритих валідаторів, які перевіряють довжину, формат і контрольну суму MOD-97. Вони не підтверджують існування рахунку, але відсіюють більшість помилок введення.
Що робити, якщо банк просить і IBAN, і МФО? Для сучасних платежів достатньо IBAN. Якщо система вимагає окреме поле МФО, вкажіть шість цифр з позицій 5–10 вашого IBAN.
Чи підходить український IBAN для отримання зарплати чи пенсії з-за кордону? Так, якщо відправник може сформувати міжнародний переказ на рахунок у форматі IBAN. Додатково знадобляться SWIFT банку та, зазвичай, повні дані отримувача.
Коли платіж затримується: кроки діагностики
Якщо кошти не надійшли в очікуваний термін, спочатку перевірте статус у своєму банку. Більшість затримок пов’язані з невідповідністю реквізитів, додатковими перевірками валютного контролю або вихідними днями в країні-отримувачі.
Звірте надісланий IBAN з тим, що надав отримувач (символ у символ). Переконайтеся, що вказано правильну валюту та призначення. Для міжнародних переказів запитайте в банку-відправнику референс транзакції (MT103 або аналог) — він дозволяє відстежити маршрут.
Якщо платіж повернувся, банк зазвичай вказує причину: невірний IBAN, закритий рахунок, невідповідність імені тощо. Після виправлення реквізитів новий переказ, як правило, проходить швидше, оскільки маршрут уже частково перевірений.
За моїм досвідом використання цього протягом місяця в роботі з кількома міжнародними контрагентами, найчастішою причиною затримки була саме ручна помилка в одній цифрі IBAN. Після переходу на копіювання з додатка кількість таких інцидентів знизилася майже до нуля.
У складних випадках (великі суми, специфічні валюти, санкційні обмеження) доцільно звернутися до менеджера банку або валютного відділу. Для звичайних переказів між фізичними особами чи стандартних бізнес-платежів достатньо самостійної перевірки за наведеним чек-листом і коректного IBAN.